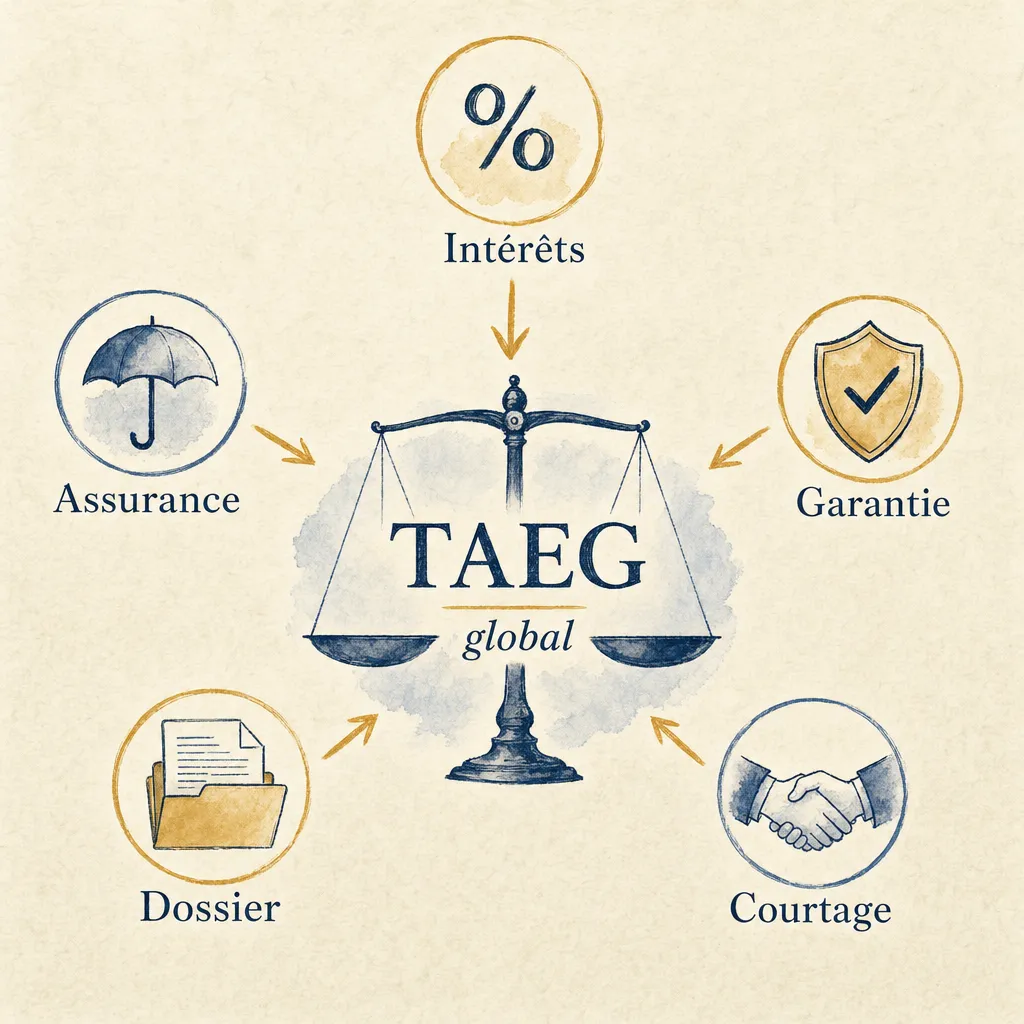
Le taux d’usure est le plafond légal du TAEG d’un prêt immobilier : si le coût total calculé dépasse ce seuil, la banque ne peut pas légalement éditer l’offre, même si votre dossier est solide. Le TAEG additionne le taux du crédit, l’assurance, la garantie et les frais nécessaires à l’obtention du prêt. Je vois régulièrement des dossiers qui coincent pour quelques centièmes, pas parce que l’emprunteur ne peut pas payer, mais parce que le montage est trop chargé.
Le taux d’usure, en clair
Le taux d’usure n’est pas le taux proposé par la banque. C’est un taux maximum légal, fixé par catégorie de prêt. Il sert à éviter qu’un crédit soit accordé à un coût excessif et s’applique au TAEG, pas au seul taux nominal affiché dans la publicité.
La fiche officielle de Bercy sur le taux d’usure rappelle qu’il est fixé par la Banque de France et publié au Journal officiel. Les barèmes peuvent donc évoluer au fil des trimestres. Pour connaître le seuil applicable à votre demande, il faut regarder la période de l’offre et la catégorie exacte du crédit, pas reprendre un chiffre lu plusieurs mois plus tôt.
Le taux d’usure protège l’emprunteur. Mais dans un contexte où les taux montent ou lorsque l’assurance est chère, il peut aussi devenir un obstacle technique au financement. C’est le fameux effet de ciseau : le taux de base augmente, et les autres coûts poussent le TAEG juste au-dessus de la limite.
TAEG et taux nominal : ne comparez pas les mauvais chiffres
Le taux nominal sert principalement à calculer les intérêts. Le TAEG mesure le coût annuel global du crédit pour l’emprunteur. Il prend en compte, lorsqu’ils sont nécessaires pour obtenir le prêt, plusieurs postes :
- les intérêts du crédit ;
- les frais de dossier ;
- les frais de courtage ou d’intermédiation lorsqu’ils sont dus ;
- le coût de l’assurance emprunteur exigée par la banque ;
- les frais de garantie, selon les modalités du financement ;
- certains frais de compte ou de paiement imposés pour obtenir le crédit.
Le calcul exact dépend de l’offre et de la réglementation applicable. C’est pourquoi un taux nominal à 3,50 % ne signifie pas automatiquement que le coût du financement sera de 3,50 %. Pour comparer deux propositions, regardez le TAEG et le coût total, puis vérifiez que les hypothèses sont identiques : montant, durée, assurance et garanties.
Le guide du crédit immobilier en Bretagne donne le cadre général du financement. Ici, le point important est plus précis : le taux d’usure ne juge pas votre capacité à rembourser, il vérifie que le coût annuel global reste sous un plafond légal.
Pourquoi l’assurance fait souvent dépasser le plafond
L’assurance emprunteur est parfois le poste qui fait basculer un dossier. C’est particulièrement vrai lorsque l’emprunteur est plus âgé, exerce un métier à risque ou présente un problème de santé entraînant une surprime. Le taux du prêt peut être correct, mais une cotisation d’assurance élevée augmente le TAEG.
Prenons un exemple volontairement simplifié. Un couple emprunte 220 000 euros sur 20 ans. Le taux nominal est acceptable, mais l’assurance coûte 110 euros par mois au lieu de 45 euros. La différence représente 65 euros mensuels, soit 15 600 euros sur 20 ans avant même de discuter des autres frais. Le chiffre exact du TAEG doit être calculé dans l’offre, mais le mécanisme est là : une assurance plus chère pèse sur le coût global et peut faire franchir la limite.
Cela ne signifie pas qu’il faut choisir l’assurance la moins chère sans regarder les garanties. Décès, perte totale et irréversible d’autonomie, incapacité et invalidité ne se lisent pas seulement sur une ligne de tarif. Il faut comparer les quotités, les exclusions, les franchises et la définition des garanties.
En revanche, vous pouvez demander une assurance externe si elle respecte les exigences de la banque. La loi Lemoine permet par ailleurs, dans les conditions prévues, de changer d’assurance de prêt à tout moment. Une assurance mieux adaptée peut donc réduire le TAEG, mais il faut faire vérifier l’équivalence des garanties avant de modifier le contrat.
Les autres coûts qui comptent
L’assurance attire l’attention, mais elle n’est pas seule. Un dossier peut aussi dépasser le taux d’usure à cause de l’addition de plusieurs petits postes :
| Poste | Ce qu’il faut vérifier |
|---|---|
| Taux nominal | La durée et le montant sont-ils les mêmes entre les offres ? |
| Assurance | Cotisation, quotité, exclusions, franchises et mode de calcul |
| Garantie | Caution ou sûreté réelle, frais initiaux et éventuels frais de mainlevée |
| Frais de dossier | Montant réellement prélevé et conditions d’exonération |
| Courtage | Honoraires dus, moment du paiement et intégration dans le coût |
Un frais de dossier de 1 000 euros n’a pas le même poids sur un petit prêt que sur un financement important. La durée compte aussi : certains frais fixes sont répartis différemment dans le calcul du taux annuel selon la durée et le calendrier des paiements.
Que faire si la banque parle de taux d’usure ?
Un refus lié au taux d’usure n’est pas forcément un refus définitif de votre projet. Il faut d’abord demander le TAEG calculé, le taux d’usure retenu et le détail des coûts qui entrent dans le calcul. Sans ces éléments, vous ne savez pas ce qui bloque.
Ensuite, examinez les leviers dans le bon ordre :
- Vérifier les données : montant, durée, assurance, frais et date de calcul. Une erreur de saisie peut suffire à fausser le résultat.
- Comparer l’assurance : demandez une proposition externe compatible avec les garanties exigées.
- Revoir la structure du financement : montant emprunté, durée, apport et répartition entre co-emprunteurs peuvent modifier le calcul.
- Demander une autre offre : les frais, l’assurance groupe et les conditions de garantie ne sont pas identiques dans toutes les banques.
- Recalculer à la date de l’offre : le taux d’usure est périodique. Le barème applicable n’est pas forcément celui de votre première simulation.
Ce n’est pas une raison pour allonger la durée à l’aveugle. Une durée plus longue peut diminuer la mensualité, mais augmenter le coût total et ne résout pas automatiquement le dépassement. Il faut refaire le calcul complet.
Le rôle du courtier dans ce type de dossier
Un courtier ne peut pas supprimer le taux d’usure et ne peut pas garantir qu’un financement passera. Son rôle est plutôt de repérer rapidement le poste qui fait dépasser le plafond, puis de comparer des montages cohérents : assurance, garantie, durée et politique de la banque.
Le coût d’un courtier en crédit immobilier doit être intégré à la comparaison. Un montage qui baisse le taux nominal mais ajoute des frais importants n’est pas forcément meilleur. Ce qui compte est le coût global et la solidité des garanties.
Soyons clairs : le meilleur taux ne fait pas tout. Si votre dossier est refusé pour quelques centièmes de TAEG, commencez par comprendre le calcul avant de changer tout le projet. C’est souvent là que se trouve la marge de manœuvre.